
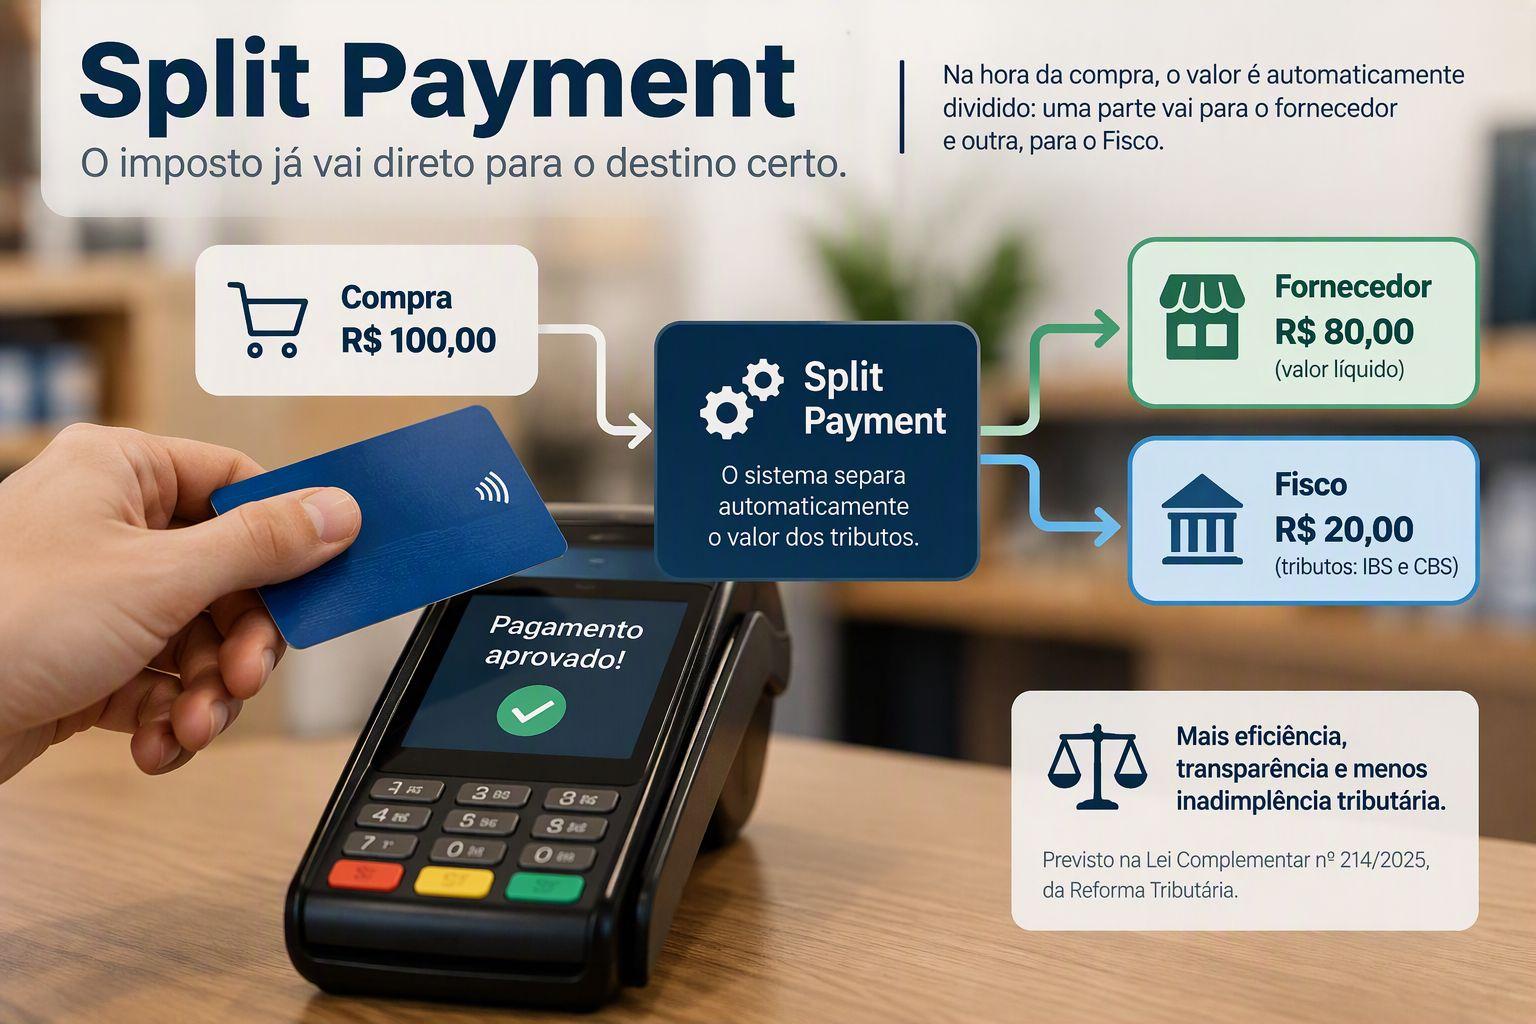
O chamado Split Payment (pagamento fracionado) é uma das principais inovações da Reforma Tributária brasileira. Previsto na Lei Complementar nº 214/2025, o mecanismo determina que os tributos incidentes sobre uma operação sejam automaticamente separados e recolhidos no exato momento em que o pagamento é liquidado.
Na prática, quando um consumidor ou empresa realiza uma compra, o sistema de pagamento divide o valor da transação: uma parte segue para o fornecedor e outra, correspondente aos tributos, é direcionada automaticamente aos cofres públicos. Dessa forma, o montante referente ao IBS (Imposto sobre Bens e Serviços) e à CBS (Contribuição sobre Bens e Serviços) deixa de passar pelo caixa da empresa responsável pela venda. A medida busca aumentar a eficiência da arrecadação, reduzir a inadimplência tributária e ampliar a transparência das operações fiscais. Segundo as regras previstas na legislação, instituições financeiras e operadores de pagamento terão papel central na execução do sistema, realizando a segregação e o recolhimento dos valores durante a liquidação financeira da transação. A implementação do Split Payment ocorrerá de forma gradual. A primeira etapa, prevista para 2027, contempla adoção facultativa em operações entre empresas (B2B), permitindo testes e adaptação dos sistemas. Posteriormente, o modelo poderá tornar-se obrigatório e, em uma fase futura, ser expandido para transações com consumidores finais. Especialistas destacam que a mudança poderá alterar significativamente a gestão do fluxo de caixa das empresas. Como os tributos serão recolhidos instantaneamente, os valores destinados ao pagamento de impostos não permanecerão temporariamente disponíveis no caixa das companhias, exigindo revisão dos processos financeiros e tributários.